
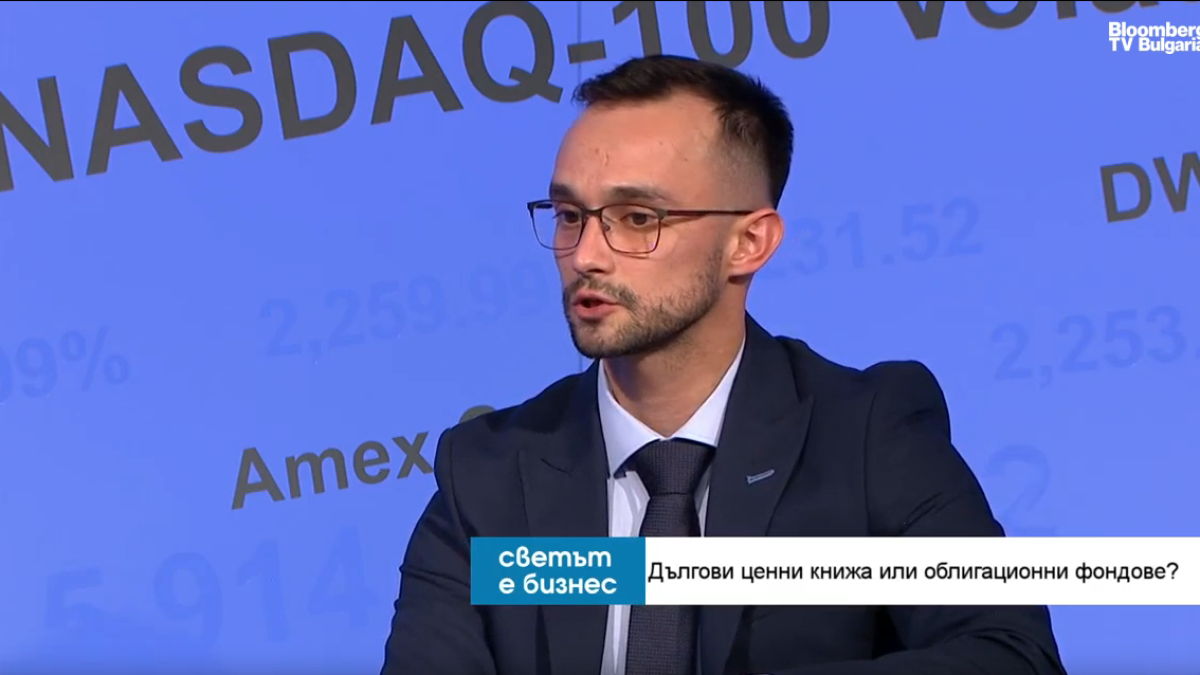
Изборите в САЩ са важни за средностатистическия американец, а и се наблюдават внимателно от целия свят, но доколко те са значими за финансовите пазари? Гледайте нашия ръководител, отдел "Анализи" - Добрин Томов, в предаването „Светът е бизнес“ по Bloomberg TV Bulgaria с водещ Красимир Йорданов.
Статистиката показва, че от 1950 г. насам индексът S&P 500 е реализирал положителна доходност в 12-те месеца след всички 19 междинни избори за периода, като средната възвръщаемост след изборите е достигала 15%. Няма период, в който доходността да е била отрицателна. Изборите по-скоро създават период на несигурност на пазарите, а когато тя отмине, доходността се повишава рязко и пазарният фокус се връща върху фундамента, коментира Томов.
Той обаче посочи и някои рискове в сегашната среда, свързани с конфликта в Близкия изток и дали ще се стигне до ескалацията му, устойчивостта на инвестициите в изкуствен интелект (AI) и възможността за регулиране на някои сектори след пълния контрол на демократите върху Конгреса.
Дълговите пазари: между фискалните рискове и новите инвестиционни възможности
Дълговите пазари продължават да бъдат под натиск от геополитическата несигурност, високите бюджетни дефицити и инфлационните рискове. В САЩ конфликтът в Близкия изток оказва влияние върху движението на доходностите по държавните облигации, докато политическите промени могат да внесат известно краткосрочно успокоение.
Победата на демократите би могла да ограничи част от фискалните инициативи на президента Доналд Тръмп и временно да понижи доходността по американските държавни ценни книжа. Според Добрин Томов обаче основните причини за повишаването на доходностите са по-скоро структурни.
„САЩ отново се приближават до тавана на държавния си дълг, а през последните години страната поддържа високи фискални дефицити от порядъка на 6–7%. Именно тези фактори оказват дългосрочен натиск върху облигационния пазар“, коментира Томов.
В Европа ситуацията се усложнява допълнително от по-високата чувствителност на икономиките към цените на енергийните ресурси. Тъй като голяма част от европейските държави са нетни вносители на енергия, поскъпването ѝ увеличава инфлационния риск. Това създава предпоставки за повишаване на доходността по европейските облигации, тъй като инвеститорите изискват по-висока компенсация за инфлацията.
Изправена ли е Европа пред нова дългова криза?
През последните месеци напрежението на европейските дългови пазари се засили, като Франция се превърна в един от най-ярките примери. Доходността по френските държавни облигации премина границата от 5% – ниво, невиждано от 2002 г. насам. През октомври спредът спрямо германските облигации достигна 150 базисни пункта, което е най-високата му стойност от началото на европейската дългова криза.
Особено показателно е, че френските държавни ценни книжа вече предлагат значително по-висока доходност не само спрямо германските, но и спрямо облигациите на държави с по-ниски кредитни рейтинги, сред които България, Унгария и Гърция.
Според Добрин Томов това е сигнал за нарастващо недоверие на пазарите към устойчивостта на френските публични финанси и настоящия кредитен рейтинг на страната. Инвеститорите все по-отчетливо оценяват вероятността от неговото понижение в близко бъдеще.
Въпреки това рискът от нова мащабна дългова криза в Европа остава ограничен. За разлика от предходната криза, днес Европейската централна банка разполага с инструменти за намеса при сериозни сътресения на пазарите на държавен дълг, включително механизми за покупки на облигации при определени условия.
Най-уязвими при трайно високи лихви остават държавите, които съчетават висока задлъжнялост, нарастващи бюджетни дефицити и политическа нестабилност. Сред тях се открояват Франция, Италия и Белгия.
Къде се откриват инвестиционни възможности?
Повишаването на доходностите създава не само рискове, но и възможности за инвеститорите, особено при внимателен подбор на емитентите и матуритетите.
Според анализа на ЕЛАНА Фонд Мениджмънт краткосрочните държавни облигации на някои от по-задлъжнелите европейски икономики могат да предложат привлекателно съотношение между доходност и риск. По-краткият матуритет ограничава чувствителността към лихвените движения, макар кредитният риск да остава съществен фактор.
Интерес представляват и румънските държавни облигации, които въпреки повишения си риск предлагат значителна доходна премия. Това се откроява особено ясно при сравнението със Сърбия, Гърция, Албания и Черна гора. Всяка от тези държави има по-нисък кредитен рейтинг от Румъния, въпреки че доходността по държавните им облигации е сходна. Предвид членството си в ЕС, Румъния се характеризира с по-нисък рисков профил спрямо посочените държави.
Унгарският дълг също заслужава внимание. Новата политическа среда след април 2026 г. и заявените амбиции на премиера Петер Мадяр за намаляване на бюджетния дефицит от около 7% през 2026 г. до 4,9% през следващата година създават предпоставки за подобряване на инвеститорските нагласи. Потенциалното бъдещо присъединяване на страната към еврозоната би могло допълнително да подкрепи унгарските облигации в дългосрочен план.
Извън традиционните държавни ценни книжа възможности се откриват и при т.нар. квазидържавни облигации – емисии на общини, банки за развитие и държавни енергийни компании. Те често предлагат допълнителна доходност спрямо суверенния дълг, като при определени емитенти рискът може да бъде сравнително близък до този на съответната държава.
В среда на високи дефицити, инфлационна несигурност и променящи се лихвени очаквания ключово значение придобива селективният подход. Различията между отделните държави и емитенти създават възможности за инвеститорите, които оценяват не само номиналната доходност, но и кредитния риск, матуритета и устойчивостта на публичните финанси.
Инвестиционни възможности на дълговите пазари с ЕЛАНА Фонд Мениджмънт
ЕЛАНА Фонд Мениджмънт предлага два взаимни фонда с консервативен рисков профил, които дават възможност на инвеститорите да се възползват от потенциала на дълговите пазари.
ЕЛАНА Алтернативен Депозит инвестира основно в краткосрочни държавни ценни книжа на европейски икономики с висок кредитен рейтинг. Фондът е създаден като ликвидна алтернатива на банковия депозит, без минимална сума за инвестиция и без такси при вход и изход.
ЕЛАНА Фонд Свободни Пари също има съществена експозиция към пазара на държавни ценни книжа, като инвестиционната му стратегия включва и корпоративни облигации, депозити и инструменти на паричния пазар. Фондът предлага консервативен подход към управлението на свободните средства, висока ликвидност и възможност за внасяне и теглене без такси.
И двата фонда са подходящи за инвеститори, които търсят професионално управление на средствата си с фокус върху ограничаване на риска и запазване на ликвидността.



.jpg)


 (1).jpg)


 (1).jpg)
