Тийнейджърите мечтаят за бързо богатство през социалните медии, а родителите искат да научат децата си, че парите могат да работят за тях във времето. Точно там, където интересът среща знанието, постепенно започва финансова култура за цял живот.
Между шума в социалните мрежи и уменията за успешно бъдеще
За тийнейджъра днес мечтата за първия милион идва преди първата заплата и започва от екрана на телефона. Социалните мрежи говорят привлекателно за пари, пазари и криптовалути, а финансовия успех е на скрол разстояние. В историите за бързи печалби и луксозен живот обаче рядко се говори за умения. Желанието да печелиш е естествено, но умението да управляваш парите си се изгражда с време и практика. А началото може да бъде съвсем малко с първите собствени решения и разбирането, че дори малките суми могат да придобият стойност, когато времето работи в тяхна полза.
За родителя същата тема започва с друг въпрос. Ще може ли детето да управлява парите си, когато решенията станат изцяло негови? Докато тийнейджърът вижда възможности, родителят мисли за опита, нужен да избира умно. Това не идва автоматично нито с първата заплата, нито с навършването на 18 години. И макар децата да получават все повече информация за парите, поводите да я приложат на практика са малко.
Двете гледни точки се срещат логично там, където информацията се превръща в опит. Когато първите стъпки се правят рано, в професионална среда и с родител до детето, решенията стават общи, а разговорите около тях превръщат любопитството в знание. Тийнейджърът вече не гледа отстрани, а участва активно като следи, сравнява и пита. Родителят не отсъжда кое е правилно, а обсъжда заедно с него. Постепенно мечтата за бързи пари отстъпва място на разбирането, че истинската стойност расте с времето.
Времето е тяхната суперсила
Да започнеш да инвестираш по-рано не означава непременно да започнеш с повече. За едно дете най-голямото предимство всъщност не е размерът на сумата, а времето, което има пред себе си.
Представете си двама души, които отделят по 100 евро месечно. Единият започва на 13 години, другият на 33. Ако използваме чисто хипотетична средна годишна доходност от 6%, при регулярно инвестиране до 60-годишна възраст първият би натрупал приблизително 313 000 евро, а вторият около 81 000 евро. Разликата в направените от тях вноски е само 24 000 евро. Голямата разлика идва от двайсетте допълнителни години. Разбира се, това е математически пример, а не прогноза или обещание за доходност. Реалните пазари се движат и в двете посоки, инвестициите носят риск, а резултатите не могат да бъдат гарантирани.
Но примерът показва нещо по-важно от конкретните числа. Малката сума не е непременно малко начало, когато има достатъчно време пред себе си. И това е предимството, което децата вече притежават. Времето е тяхната суперсила. То дава възможност не само на средствата да се натрупват, но и на знанията. Двайсет години преднина са двайсет години повече, в които младият човек може да наблюдава, да задава въпроси, да преживее различни периоди на пазара и постепенно да разбере собственото си отношение към риск, печалба и загуба. Това е преднината, която много от днешните родители не са имали.
Слушалки или първа акция
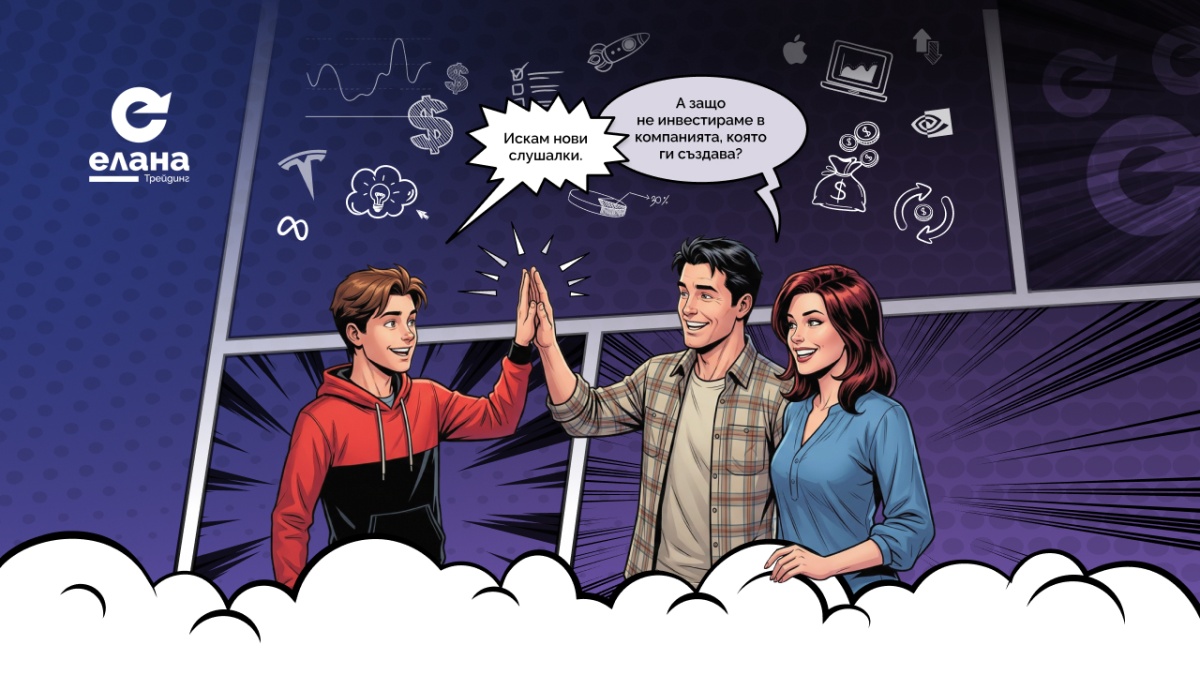
Първият финансов урок може да започне от нещо съвсем познато. Например слушалки за 100 евро, които тийнейджърът иска за рождения си ден. Зад любимия бранд обаче стои цял бизнес с приходи, конкуренти и решения. Подаръкът може да бъде не продуктът, а малък дял от компанията, която го създава.
За детето това е първата собствена инвестиция. То има какво да следи и причина да пита как се представя компанията, защо една новина движи цената и какво правят конкурентите. Вижда и добри, и слаби периоди. Така постепенно си изгражда собствена преценка, а не търси случайни коментари под видео в социалните мрежи.
За родителя това е рядък повод за практичен разговор по темата за парите. Вместо да обяснява на теория, той е до детето, докато то само наблюдава и стига до изводи. Вижда как разсъждава, къде се колебае и кога е готово за следващата стъпка.
Акцията, разбира се, не обещава, че 100-те евро ще станат повече. Стойността ѝ може да се покачи, но може и да падне. Точно това прави опита реален, а детето не остава само́ в него. Пазарите се колебаят, но в дългосрочен план обикновено растат. А всеки спад носи следващия урок.
Повече от сметка: финансово начало
Точно този опитът може да започне и преди 18-ия рожден ден. С ELANA Teen # Първи Портфейл тийнейджърът прави първите си инвестиционни стъпки в професионална среда, с родител до него от самото начало. Зад платформата стоят 35 години екипен опит на ELANA Trading на капиталовите пазари.
Тук уменията се трупат, докато се прилагат. Детето участва и е активен участник в избора, следи портфейла си и постепенно изгражда собствена преценка, а решенията се обсъждат заедно. До навършването на пълнолетие родителят подава поръчките за покупка, което му позволява да остане част от процеса, без да отнема активната роля на тийнейджъра. Разговорът за парите вече има реален контекст и се превръща в още една обща територия между родител и дете.
Сметката може да бъде захранвана еднократно или регулярно от родител. И планираните 100 евро за рождения ден лесно се превръщат не само в различен подарък, а в начало на първия портфейл, на първите собствени финансови решения и на опит, който има време да расте заедно с детето.
Повече информация може да откриете на страницата на ELANA Trading.
Често задавани въпроси
Може ли дете под 18 години да има инвестиционна сметка?
Да. При ELANA Teen # Първи Портфейл сметката е на името на детето, което е неин титуляр. До навършване на пълнолетие тя се управлява с участието на родител или законен представител, който подава поръчките от името на детето.
Как се открива сметката?
Сметката се открива на място в офис на ЕЛАНА. Родителят или законният представител преминава през идентификация и представя свой документ за самоличност и акт за раждане на детето.
При дете под 14 години договорът се подписва от родителя или законния представител. За деца от 14 до 17 години е необходимо и тяхното присъствие при подписването. Ако детето има издадена лична карта, се представя и копие от нея.
Каква е ролята на детето и родителя?
Родителят или законният представител управлява сметката до пълнолетието и подава поръчките за покупка. Детето може да участва в избора и да следи портфейла и информацията в електронния портал, но не може самостоятелно да подава поръчки или да търгува.
Какво се случва, когато детето навърши 18 години?
След навършване на 18 години титулярят се свързва с ЕЛАНА и след идентификация като пълнолетно лице придобива правата да управлява и да се разпорежда със сметката си. Достъпът на родителя се прекратява, а ограниченията, свързани с непълнолетието, отпадат. Портфейлът остава на името на детето и вече се управлява от него.
Какво може да се купува по сметката?
По сметката могат да се купуват акции, ETF и облигации само с наличните по нея средства. Маржин търговия, къси продажби и деривативи не са достъпни.
Могат ли да се продават активи или да се теглят средства преди 18 години?
Продажбата на активи и тегленето на средства преди навършване на пълнолетие могат да се извършват само след разрешение на Районния съд. Детето не може самостоятелно да се разпорежда със сметката.
Кой може да захранва сметката?
Средства могат да постъпват от предварително идентифицирани банкови сметки на родител. Могат да бъдат посочени до две сметки, от които да се извършват преводите към инвестиционната сметка.
Сметките се идентифицират предварително пред ЕЛАНА, за да е ясно от кого постъпват средствата. Вноските могат да бъдат еднократни или регулярни, при предварително определена сума.
.png)
.png)